
«Σφαγή» καταθέσεων σε ελληνικές τράπεζες

Ολιγοπώλιο ο τραπεζικός κλάδος στην Ελλάδα, ιδιαίτερα στις καταθέσεις μιας ημέρας, που αποτελούν το 74% του συνόλου των χρημάτων που είναι κατατεθειμένα ● Πολύ χαμηλό ποσοστό μετακύλισης της πολιτικής επιτοκίων της ΕΚΤ στα τραπεζικά επιτόκια στην Ελλάδα
Πραγματικός κόλαφος είναι η Ενδιάμεση Εκθεση της Επιτροπής Ανταγωνισμού, που δόθηκε χθες στη δημοσιότητα, με τίτλο «Κλαδική έρευνα στις τραπεζικές καταθέσεις». Η έκθεση αρχίζει με μια εντυπωσιακή «διακήρυξη»: «Ο χρηματοπιστωτικός κλάδος στην Ελλάδα έχει τα χαρακτηριστικά ενός ολιγοπωλίου: κυριαρχείται από τέσσερις τράπεζες, οι οποίες χαρακτηρίζονται ως “συστημικές” (“Τράπεζα Πειραιώς Ανώνυμος Εταιρεία”, “Εθνική Τράπεζα της Ελλάδος Α.Ε.”, “Αλφα Τράπεζα Ανώνυμη Εταιρεία”, “Τράπεζα Eurobank Ανώνυμη Εταιρεία”) και οι οποίες εποπτεύονται απευθείας από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ)».
Προφανώς, εδώ ο κόλαφος απευθύνεται αντικειμενικά προς κάθε λογής επόπτες: την Ευρωπαϊκή Κεντρική Τράπεζα (και το εν Ελλάδι υποκατάστημά της, την ΤτΕ), αλλά και τις διαδοχικές κυβερνήσεις, τις μνημονιακές, αλλά ακόμα περισσότερο τις κυβερνήσεις του Κυριάκου Μητσοτάκη, που σε μεταμνημονιακούς χρόνους μεταβίβασαν τα μετοχικά ποσοστά του Δημοσίου στον ιδιωτικό τομέα χωρίς να εξασφαλίσουν στοιχειώδεις μοχλούς παρέμβασης στον τραπεζικό χώρο – αν μη τι άλλο στο όνομα του «υγιούς ανταγωνισμού»…
Οταν πάντως η Επιτροπή Ανταγωνισμού καταλήγει στο συμπέρασμα, ότι ο τραπεζικός τομέας είναι ολιγοπώλιο, όλοι οι επόπτες οφείλουν κάτι να κάνουν. Αν δεν κάνουν, έχουν δημόσια ομολογημένη ευθύνη, για το ότι αυτό το ολιγοπώλιο έχει τεθεί στο απυρόβλητο, ότι δηλαδή οι τράπεζες λειτουργούν σαν κράτος εν κράτει.
Οψεις και συνέπειες του ολιγοπωλίου
Ενα απάνθισμα των πιο σημαντικών διαπιστώσεων της έκθεσης είναι το παρακάτω:
● Ισως η πιο εντυπωσιακή έκφραση του ολιγοπωλίου είναι η διαπίστωση, ότι το επιτοκιακό περιθώριο στο ελληνικό τραπεζικό σύστημα, δηλαδή η διαφορά μεταξύ του μέσου επιτοκίου νέων καταθέσεων και του μέσου επιτοκίου νέων δανείων, αυξήθηκε ανεξέλεγκτα και παραμένει σε ένα από τα υψηλότερα επίπεδα στην Ευρώπη.
Από τον Ιανουάριο του 2021 μέχρι και τον Αύγουστο του 2023 αυξήθηκε κατά περίπου 58% (από 3,72 εκατοστιαίες μονάδες τον Ιανουάριο 2021 σε 5,89 εκατοστιαίες μονάδες τον Αύγουστο 2023). Με αυξομειώσεις στη συνέχεια, τον Απρίλιο του 2025 διαμορφώθηκε σε 4,42 εκατοστιαίες μονάδες.
Αυτό πολύ απλά σημαίνει, ότι οι τράπεζες παίρνουν τις καταθέσεις σχεδόν τσάμπα (με μηδενικό ή αναιμικό επιτόκιο) και τις μετατρέπουν σε δάνεια με υψηλά επιτόκια. Καταχρηστική πρακτική ολιγοπωλιακού τύπου.
● Εχοντας πλεόνασμα ρευστότητας (από τα υψηλότερα στην Ευρώπη), οι τράπεζες καθηλώνοντας τα επιτόκια καταθέσεων σε πρακτικά μηδενικά επίπεδα, έχουν εγκαταστήσει έναν μηχανισμό άκοπης κερδοσκοπίας ως εξής: Καταθέτουν μέρος των καταθέσεων (όσες δεν μετατρέπουν σε υψηλότοκα δάνεια) στην ΕΚΤ, με επιτόκιο (deposit facility rate ή DFR) που σε όλη αυτή τη διάρκεια παρέμεινε πολύ πάνω από το επιτόκιο καταθέσεων.
● Από τον Ιούλιο 2022 έως τον Σεπτέμβριο 2023, η ΕΚΤ προχώρησε σε διαδοχικές αυξήσεις του συγκεκριμένου επιτοκίου, το οποίο με τον τρόπο αυτό έφτασε από το 0% στο 4% μέσα σε διάστημα λίγο μεγαλύτερο του έτους. Ηδη από τον Ιούνιο 2024 έχει ξεκινήσει μια διαδικασία διαδοχικών μειώσεων του επιτοκίου διευκόλυνσης αποδοχής καταθέσεων, η οποία συνεχίστηκε έως τον Ιούνιο του 2025, διατηρώντας το έκτοτε σταθερό.
Αποστάσεις…
Κατά τον χρόνο σύνταξης της έκθεσης, τα επιτόκια των καταθέσεων στην Ελλάδα παρέμεναν κατά πολύ υψηλότερα σε σχέση με τα τέλη του έτους 2022, απέχουν όμως αισθητά από τα επίπεδα των επιτοκίων της ΕΚΤ (και εν προκειμένω του DFR).
Ολες οι τράπεζες που διαθέτουν σήμερα σχετικά προϊόντα, προχώρησαν σε σταδιακές μειώσεις των επιτοκίων. Πρώτες προχώρησαν σε μειώσεις οι μη συστημικές, τον Σεπτέμβριο και Οκτώβριο του 2019 (οι ΜΣ3 και ΜΣ1 αντίστοιχα) και εν συνεχεία τον Δεκέμβριο του 2020 (ΜΣ3) και τον Ιούνιο του 2021 (ΜΣ1). Καθώς είχαν σημαντικά υψηλότερα επιτόκια από τις υπόλοιπες, παρά τη μείωση παρέμειναν σε υψηλά επίπεδα σε σχέση με τις συστημικές τράπεζες. Υπενθυμίζεται άλλωστε ότι τον Σεπτέμβριο του 2019 επήλθε νέα μείωση των επιτοκίων πολιτικής της ΕΚΤ (μετά από 3 έτη που είχαν μείνει αμετάβλητα και πέντε συνολικά έτη –από τον Ιούνιο του 2014– αρνητικών τιμών του Deposit Facility Rate). Εντός του 2021 και ενώ το DFR παραμένει σε αρνητικές τιμές ξεκινούν και οι συστημικές να προχωρούν η μία μετά την άλλη σε μηδενισμό των επιτοκίων απλού ταμιευτηρίου και συγκεκριμένα τον Μάρτιο του 2021, τον Ιούλιο του 2021 και η τρίτη τον Ιούνιο του 2022, ένα μήνα πριν από την έξοδο του DFR από τις αρνητικές τιμές
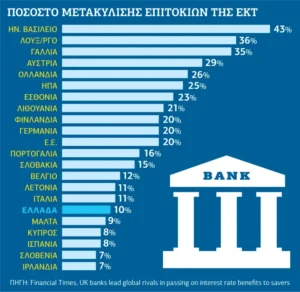
● Ενας αποκαλυπτικός δείκτης για το ελληνικό τραπεζικό ολιγοπώλιο είναι, ότι «σύμφωνα με ανάλυση της S&P7, υπάρχει σημαντική διαφοροποίηση στο ποσοστό μετακύλισης (σ.σ. της πολιτικής επιτοκίων της ΕΚΤ) μεταξύ των κρατών-μελών της ευρωζώνης, όπου για διάστημα ενός έτους, από τον Ιούνιο 2022 έως τον Μάιο 2023, στην Ελλάδα μετακυλίεται μόλις το 10% των μεταβολών των επιτοκίων της ΕΚΤ, με το ποσοστό μετακύλισης να υπολείπεται σημαντικά του ευρωπαϊκού μέσου όρου (20%)».
Ολιγοπώλιο
Η έκθεση δημοσιοποιεί τα… κίνητρά της ως εξής:
«Λαμβανομένων υπόψη των ανωτέρω χαρακτηριστικών της αγοράς (σ.σ. ολιγοπωλιακή), της φύσεως των ζητημάτων που έχουν εντοπισθεί (υψηλό επιτοκιακό περιθώριο, χαμηλός βαθμός μετακύλισης) και των γενικότερων παρατηρήσεων περί ανάγκης για ενίσχυση του ανταγωνισμού μεταξύ των ελληνικών τραπεζών, αποφασίστηκε η διενέργεια κλαδικής έρευνας»…
Ο λόγος στους επόπτες.
efsyn.gr


